
Reclamación de comisión de apertura a CaixaBank: sentencia favorable en Fuengirola
Actualizado: 14 oct
Una nueva resolución judicial favorable frente a CaixaBank permite poner de relieve la importancia de revisar las comisiones de apertura incluidas en los préstamos hipotecarios.
Desde el despacho de Belén Rincón Abogada, hemos obtenido una sentencia de los juzgados de Fuengirola (Málaga) que declara nula la cláusula de comisión de apertura del préstamo hipotecario y condena a la entidad bancaria a devolver las cantidades reclamadas, además de abonar los intereses legales y las costas procesales.

Sentencia contra CaixaBank: nulidad de la comisión de apertura
La resolución judicial se refiere a la cláusula cuarta del contrato de préstamo hipotecario, relativa a la comisión de apertura.

Primera página de la resolución judicial relativa a la reclamación de la comisión de apertura frente a CaixaBank
En este caso, el juzgado declara la nulidad de dicha cláusula y condena a CaixaBank al pago de 4.474 €, según la información publicada inicialmente sobre el procedimiento.
Además de la devolución de esa cantidad, la entidad debe abonar los intereses legales correspondientes a las cantidades indebidamente cobradas y las costas procesales, conforme a lo establecido en la sentencia.
Este resultado favorable demuestra la importancia de estudiar las condiciones de los préstamos hipotecarios y comprobar si las comisiones cobradas por las entidades financieras pueden ser objeto de reclamación.
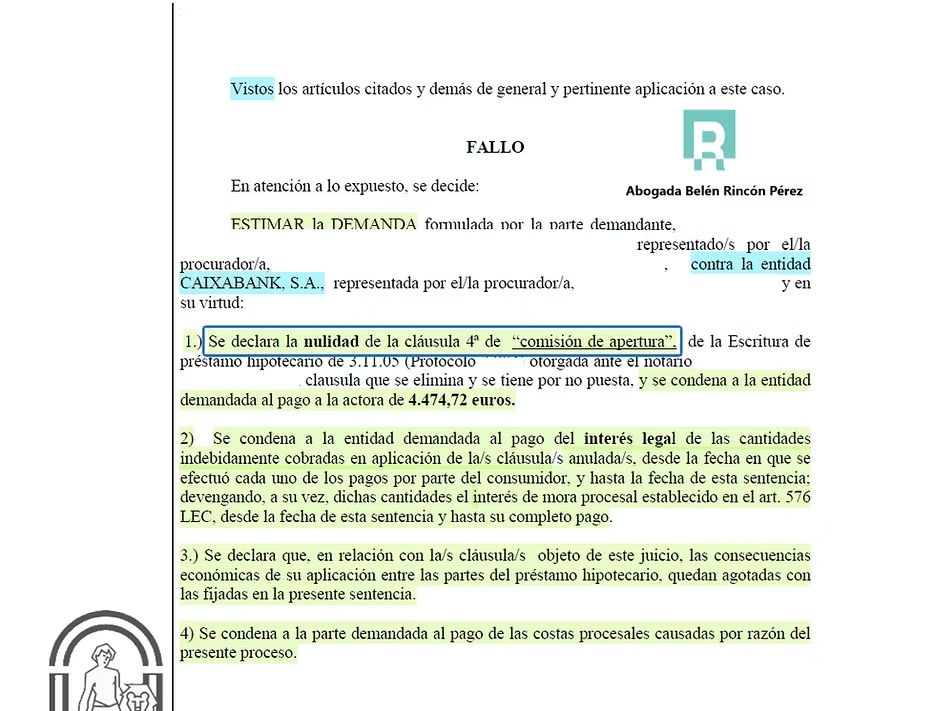
Fallo judicial de la reclamación de comisión de apertura frente a CaixaBank en Fuengirola
¿Qué es la comisión de apertura de una hipoteca?
La comisión de apertura es una cantidad que una entidad bancaria puede cobrar al formalizar un préstamo hipotecario.
Normalmente, aparece recogida en la escritura y puede calcularse como un porcentaje del capital prestado o establecerse mediante una cantidad fija.
Sin embargo, el hecho de que una comisión figure en la escritura no significa que sea necesariamente válida en cualquier circunstancia.
Para determinar si puede reclamarse, es necesario examinar las condiciones del contrato, la información que recibió el consumidor antes de firmar y las circunstancias concretas en las que se incorporó la cláusula.
Reclamación de comisión de apertura: ¿se puede reclamar?
La posibilidad de reclamar depende de las circunstancias de cada préstamo hipotecario y de los requisitos jurídicos aplicables.
Entre otros aspectos, conviene revisar:
El importe de la comisión de apertura que se abonó.
El porcentaje aplicado sobre el capital del préstamo.
La redacción de la cláusula incluida en la escritura hipotecaria.
La información proporcionada al consumidor antes de la contratación.
Las circunstancias particulares del contrato y la jurisprudencia aplicable.
Por tanto, no todas las comisiones de apertura son automáticamente abusivas, pero tampoco debe darse por hecho que cualquier comisión cobrada por el banco sea válida. El análisis individualizado de la documentación resulta fundamental para valorar una posible reclamación.
¿Qué importancia tiene esta sentencia frente a CaixaBank?
La sentencia obtenida en Fuengirola constituye un resultado favorable en un caso concreto de reclamación bancaria.
La nulidad de la cláusula y la condena a devolver las cantidades reclamadas, con intereses legales y costas, ponen de manifiesto la importancia de examinar las condiciones de los préstamos hipotecarios cuando existen dudas sobre la validez de las comisiones cobradas.
No obstante, esta resolución no significa que todas las reclamaciones contra CaixaBank, ni contra otras entidades financieras, vayan a resolverse del mismo modo. Cada caso requiere estudiar el contrato y valorar los argumentos jurídicos que puedan aplicarse.
Abogado especialista en comisión de apertura en Málaga
Si formalizaste una hipoteca y pagaste una comisión de apertura, puedes solicitar una revisión de tu escritura para comprobar si existen motivos para reclamar su devolución.
En el despacho de Belén Rincón Abogada, especializado en Derecho Bancario y Derecho de Consumo, estudiamos las condiciones de cada préstamo hipotecario y valoramos las posibles vías de reclamación frente a la entidad financiera.
Puedes consultar nuestra página sobre comisión de apertura de hipoteca en Málaga para conocer más detalles sobre este tipo de reclamaciones.
Otras reclamaciones bancarias
Además de las reclamaciones por comisiones de apertura, en Belén Rincón Abogada también estudiamos asuntos relacionados con los gastos hipotecarios y las cláusulas suelo, valorando las circunstancias de cada contrato y las posibles vías de reclamación frente a las entidades financieras.
Belén Rincón Abogada
🌐 Web: www.belenrinconabogada.com
📧 Email: infobelenrinconabogada@gmail.com
☎️ Teléfono: 696803927
📲 WhatsApp: https://wa.me/34623038087


Comentarios