
Indemnización de 6.000 € por inclusión indebida en CIRBE y vulneración del derecho al honor
Una nueva sentencia pone de manifiesto que la inclusión incorrecta de los datos de una persona en la Central de Información de Riesgos del Banco de España (CIRBE) puede tener consecuencias jurídicas cuando la información comunicada no responde a la realidad y atribuye al afectado una situación de insolvencia que no existe.
El Tribunal de Instancia de Fuengirola ha estimado una demanda frente a Banco Santander, S.A. y ha declarado que la entidad produjo una intromisión ilegítima en el derecho al honor de la demandante al mantener durante años una operación en CIRBE como fallida por insolvencia, pese a que el contrato del que procedía había sido declarado nulo judicialmente y las cantidades correspondientes habían sido restituidas.
La sentencia, dictada el 31 de marzo de 2026, fija una indemnización de 6.000 euros, además de los intereses legales y las costas procesales.
Este caso resulta especialmente relevante porque la CIRBE no es propiamente un registro de morosos, sino un fichero administrativo destinado a recoger información sobre los riesgos de crédito de personas y empresas. Sin embargo, la jurisprudencia del Tribunal Supremo admite que una comunicación indebida a CIRBE puede llegar a vulnerar el derecho al honor cuando los datos transmitidos presentan a una persona como morosa sin serlo realmente.

¿Cuándo una inclusión indebida en CIRBE vulnera el derecho al honor?
La jurisprudencia del Tribunal Supremo diferencia entre una simple inexactitud en los datos comunicados a la CIRBE y aquellos supuestos en los que la información transmitida presenta a una persona como morosa o incumplidora de sus obligaciones, cuando realmente no lo es.
En estos casos, la inclusión indebida puede afectar al derecho al honor, porque atribuir a una persona una situación de insolvencia que no existe puede perjudicar su reputación y la consideración que terceros tengan sobre su solvencia.
La sentencia recoge la doctrina del Tribunal Supremo y recuerda que, para que exista una vulneración del derecho al honor, resulta especialmente relevante que los datos comunicados hagan aparecer al afectado como moroso cuando esa situación no se corresponde con la realidad.
En este caso, el juzgado considera que ese requisito se cumplía. La operación que Banco Santander había comunicado a CIRBE procedía de un contrato que había sido declarado nulo judicialmente. Además, la entidad había consignado en 2016 la cantidad que debía devolver como consecuencia de aquella sentencia.
A pesar de ello, la operación continuó figurando en CIRBE durante años con la clave I21, asociada a una operación fallida por insolvencia del cliente.

Primera página de la sentencia del Tribunal de Instancia de Fuengirola sobre inclusión indebida en CIRBE
Por ello, el juzgado concluye que no existía una deuda cierta, vencida y exigible que justificara el tratamiento de la demandante como incumplidora de sus obligaciones
La resolución destaca además la importancia del denominado principio de calidad de los datos: la información comunicada debe ser exacta, adecuada, pertinente y proporcionada a la finalidad para la que se recoge y trata.
¿Qué requisitos deben cumplirse para incluir una deuda en un fichero de solvencia?
La sentencia también recoge la doctrina del Tribunal Supremo sobre los requisitos que deben concurrir para que la comunicación de datos relativos a una deuda sea legítima.
Entre ellos se encuentra que la deuda sea cierta, vencida y exigible y que su existencia o cuantía no haya sido objeto de una reclamación administrativa o judicial por parte del deudor. La jurisprudencia considera que no pueden incluirse datos por deudas inciertas, dudosas, no pacíficas o sometidas a litigio.
Además, el Tribunal Supremo ha señalado que lo verdaderamente relevante no es únicamente que la cantidad comunicada sea correcta, sino que los datos asociados a la persona permitan atribuirle una condición de morosa sin serlo realmente.
En el caso analizado, la situación era especialmente clara: el contrato había sido declarado nulo y la cantidad correspondiente había sido consignada por Banco Santander antes de que comenzara el periodo durante el cual la operación siguió apareciendo en CIRBE.
¿Qué daños puede causar una inclusión indebida en CIRBE?
Una inclusión indebida en CIRBE puede ocasionar diferentes perjuicios a la persona afectada, especialmente cuando los datos comunicados hacen aparecer que existe una situación de insolvencia o incumplimiento que no se corresponde con la realidad.
La sentencia recuerda que, cuando existe una intromisión ilegítima en el derecho al honor, el perjuicio indemnizable puede comprender tanto los daños patrimoniales como el daño moral.
Entre los perjuicios que pueden producirse se encuentran los siguientes:
Dificultades para obtener financiación: la información comunicada puede ser tenida en cuenta por una entidad financiera al valorar una solicitud de préstamo, crédito o tarjeta.
Denegación de operaciones financieras: una información incorrecta sobre la situación de riesgo de una persona puede influir en la decisión de una entidad de conceder o no financiación.
Perjuicio sobre la imagen de solvencia: cuando los datos transmitidos presentan a una persona como incumplidora de sus obligaciones, puede producirse un deterioro de su reputación económica.
Daño moral: la inclusión indebida puede generar preocupación, angustia y afectación de la dignidad de la persona.
Gastos y gestiones para conseguir la rectificación: también pueden tenerse en cuenta las actuaciones que el afectado haya tenido que realizar para conseguir que los datos incorrectos sean corregidos o cancelados.
En el caso analizado, la afectada manifestó que en 2024 solicitó una tarjeta de crédito a Unicaja y que la operación fue denegada después de comprobarse la información que figuraba en CIRBE. Explicó además que, cuando tuvo conocimiento de que aparecía asociada a una deuda, la situación le produjo preocupación y tuvo que realizar gestiones para conocer el motivo de aquella información.
No obstante, la sentencia también deja constancia de que no se acreditaron otras operaciones que hubieran sido denegadas por esta circunstancia. El juzgado valoró, por tanto, las circunstancias concretas acreditadas en el procedimiento para determinar la indemnización.
¿Cuánto dinero puede reclamarse por una inclusión indebida en CIRBE?
No existe una cantidad fija para todos los casos. La indemnización debe determinarse atendiendo a las circunstancias concretas de cada supuesto, teniendo en cuenta la gravedad de la lesión, la difusión que hayan tenido los datos, las consecuencias producidas y el daño moral ocasionado.
En esta sentencia, el juzgado tuvo especialmente en cuenta que la operación permaneció declarada en CIRBE durante un largo periodo de tiempo, desde 2016 hasta 2025, pese a que el contrato había sido declarado nulo y la cantidad correspondiente había sido consignada en 2016.
Finalmente, el Tribunal de Instancia de Fuengirola consideró procedente fijar una indemnización de 6.000 euros, además de los intereses legales correspondientes y las costas procesales.
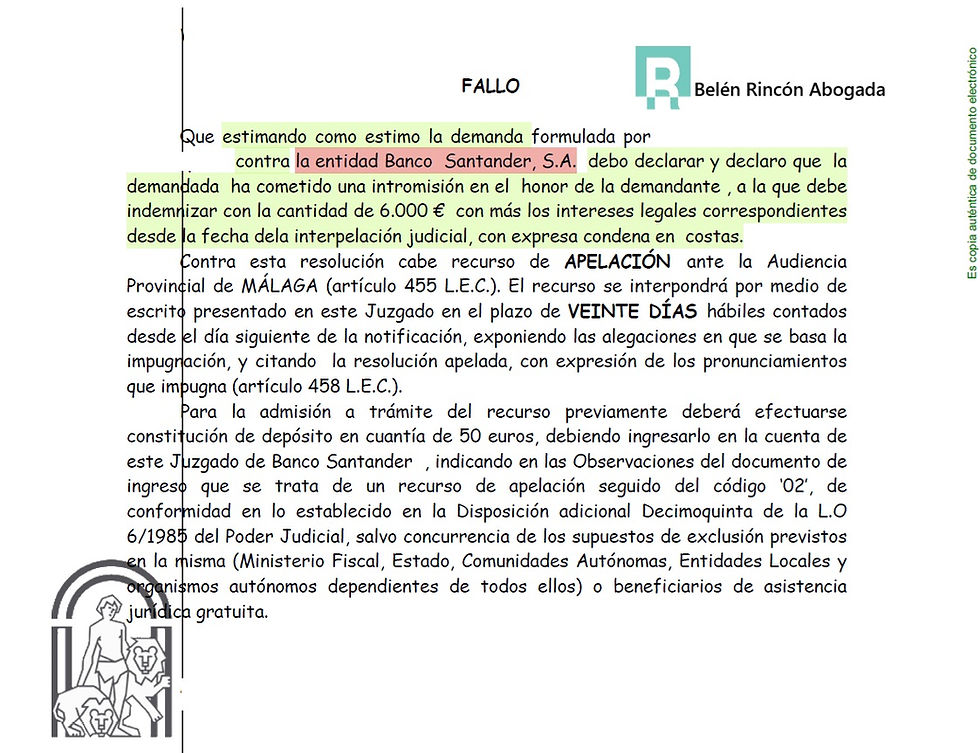
Fallo de la sentencia que concede una indemnización de 6.000 euros
¿Qué hacer si aparecen datos incorrectos en CIRBE?
Si una persona comprueba que en la CIRBE aparecen datos que no se corresponden con su situación real, es importante revisar el origen de la información y solicitar su rectificación a la entidad que la haya comunicado.
En el caso analizado en esta sentencia, Banco Santander terminó rectificando la información y dio de baja la operación para todos los periodos en los que había sido declarada. Sin embargo, la rectificación se produjo después de que la operación hubiera permanecido registrada durante años.
Por ello, cuando se detecta una información incorrecta, conviene actuar y conservar la documentación que permita acreditar cuál es la situación real de la deuda o del riesgo comunicado.
Revisar la información que aparece en CIRBE
El primer paso consiste en comprobar qué información consta realmente en la CIRBE y cuál es la entidad que ha comunicado los datos.
Es especialmente importante comprobar si la información hace referencia a una deuda que realmente existe, si su importe es correcto y si continúa vigente la situación que originó la comunicación.
En determinados casos, el problema puede estar relacionado con una deuda ya pagada, una operación cancelada, un contrato declarado nulo o una información que no ha sido actualizada correctamente.
Solicitar la rectificación de los datos
Cuando la información comunicada no es correcta, debe solicitarse su rectificación a la entidad responsable de la comunicación.
La sentencia analizada pone de manifiesto la importancia de que las entidades mantengan actualizada la información que comunican a CIRBE. La propia resolución recuerda que los datos deben ser exactos y responder con veracidad a la situación actual de los riesgos y de sus titulares.
En este caso, Banco Santander terminó eliminando la operación de todos los periodos en los que había sido declarada y las rectificaciones fueron comunicadas también a las entidades que habían recibido previamente los datos.
¿Se puede reclamar una indemnización?
La rectificación de los datos no impide necesariamente que puedan reclamarse los perjuicios ocasionados por una inclusión indebida.
Si la información incorrecta ha supuesto una intromisión ilegítima en el derecho al honor, la persona afectada puede reclamar la correspondiente indemnización, cuya cuantía dependerá de las circunstancias concretas del caso.
La sentencia que analizamos constituye un ejemplo de ello: aunque Banco Santander finalmente rectificó la información, el juzgado consideró que la inclusión indebida había vulnerado el derecho al honor de la demandante y fijó una indemnización de 6.000 euros.
Conclusión: una inclusión indebida en CIRBE puede tener consecuencias
La sentencia del Tribunal de Instancia de Fuengirola muestra que la información comunicada a CIRBE debe responder a la situación real del cliente.
Aunque la CIRBE no sea propiamente un registro de morosos, una información incorrecta puede adquirir especial relevancia cuando presenta a una persona como morosa o incumplidora de sus obligaciones sin serlo realmente.
En el caso estudiado, Banco Santander mantuvo durante años una operación en CIRBE pese a que el contrato había sido declarado nulo judicialmente y se había producido la restitución de las cantidades correspondientes. El juzgado consideró que esta actuación vulneró el derecho al honor de la afectada y estableció una indemnización de 6.000 euros.
Por ello, si una persona detecta que aparece en CIRBE con información que no se corresponde con su situación real, resulta conveniente revisar los datos, solicitar su rectificación y valorar si los hechos han podido ocasionar un perjuicio indemnizable.
En Belén Rincón Abogada, estudiamos este tipo de situaciones y las posibles acciones frente a inclusiones indebidas en registros de solvencia y situaciones que puedan afectar al derecho al honor.
Belén Rincón Abogada
🌐 Web: www.belenrinconabogada.com
📧 Email: infobelenrinconabogada@gmail.com
☎️ Teléfono: 696 80 39 27
📲 WhatsApp: 623 03 80 87


Comentarios